

CashCounter: Menedżer gotówki
autorstwa Corvin Hartmann
4,7
- Bezpieczeństwo
- 100% Safe
- Kategoria
- Finanse
- Oceny
- 4,7
- Cena
- Free
- Pobierz
- 500.00K
Ta aplikacja jest bezpieczna, niezawodna i bezpłatna w instalacji. Możesz ją szybko pobrać bez ryzyka zainfekowania złośliwym oprogramowaniem.
Zrzuty ekranu
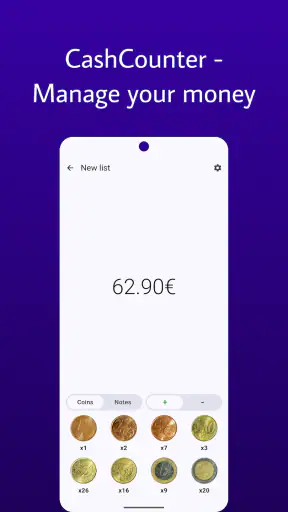
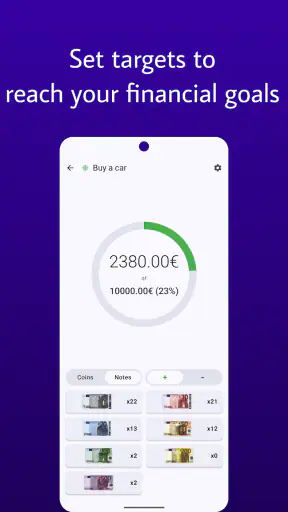
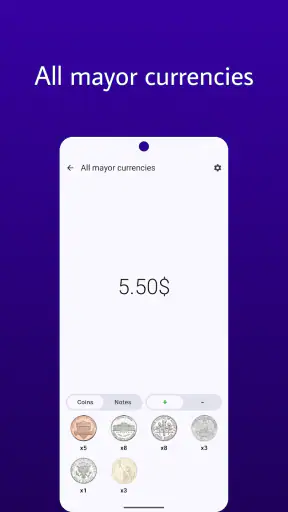
 Analiza autorstwa Getfullapps
CashCounter: Menedżer gotówki to aplikacja finansowa od Corvina Hartmanna, przeznaczona dla osób, które chcą ręcznie kontrolować fizyczne pieniądze. Po kilku dniach używania widzę w niej przede wszystkim proste narzędzie do liczenia monet i banknotów, pilnowania osobnych kas oraz odkładania pieniędzy na konkretne cele. Nie próbuje zastąpić bankowości mobilnej ani pełnego budżetu domowego. Jej sens polega na czymś węższym: uporządkowaniu gotówki, która zwykle znika z oczu szybciej niż środki na koncie.
To ważne rozróżnienie, bo wiele aplikacji finansowych skupia się na transakcjach kartą, automatycznym pobieraniu historii rachunku i wykresach wydatków. Tutaj punktem wyjścia jest fizyczna gotówka. Mogę policzyć zawartość portfela, osobno potraktować pieniądze odkładane w domu, rozdzielić kasę firmową od prywatnej albo prowadzić kilka niezależnych miejsc przechowywania. Największą zaletą jest świadome rozdzielenie pieniędzy, a nie rozbudowana automatyzacja.
Gotówka w telefonie, ale nie bankowość mobilna
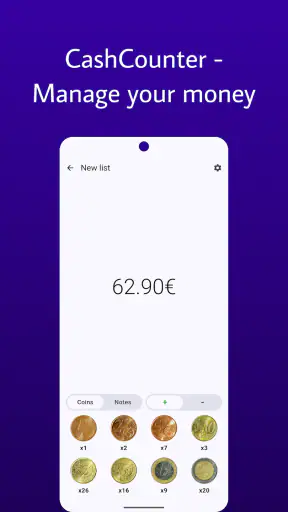
Po uruchomieniu aplikacji szybko da się zrozumieć jej model pracy. Zamiast wpisywać jedną ogólną kwotę, można myśleć o pieniądzach przez pryzmat nominałów i konkretnych kas. To drobna różnica, lecz przy większej liczbie monet robi się praktyczna. Gdy po zakupach zostaje mi mieszanka drobnych, ręczne podanie liczby poszczególnych monet daje bardziej wiarygodny obraz niż zaokrąglone „mam około trzydziestu złotych”.
W codziennym użyciu sprawdza się scenariusz z kilkoma miejscami przechowywania pieniędzy. Jedna kasa może oznaczać portfel, kolejna słoik na drobne, a następna gotówkę przeznaczoną na konkretny wyjazd. Taki podział jest wygodniejszy niż notatka w telefonie, ponieważ nie muszę za każdym razem pamiętać, skąd pochodzi dana kwota. W aplikacji widzę nie tylko sumę, ale też kontekst, do którego ta suma należy.
To rozwiązanie ma również zastosowanie przy małej działalności, sprzedaży okazjonalnej albo wspólnym wydarzeniu, podczas którego ktoś odpowiada za gotówkę. CashCounter: Menedżer gotówki nie staje się przez to kasą fiskalną i nie zastępuje ewidencji wymaganej w profesjonalnej firmie, ale może pomóc w prywatnym porządkowaniu pieniędzy. Traktowałbym go jako pomocniczy rejestr, nie jako system księgowy.
Wersja 6.0.2 działa na urządzeniach z Androidem od wersji 8.0. Aplikacja jest bezpłatna, ma oznaczenie PEGI 3, a w rozliczeniu przez Google Play dostępny jest zakup w aplikacji za 22,99 zł. Dla mnie ważniejsze od samej ceny jest to, że podstawowy pomysł można ocenić bez inwestowania na starcie. Jeśli po kilku dniach okaże się, że ręczne prowadzenie gotówki nie pasuje do mojego stylu, nie zostaję z kosztownym narzędziem używanym raz w miesiącu.
Co daje ręczne liczenie nominałów
Najciekawsza korzyść pojawia się wtedy, gdy gotówka jest rozproszona. Załóżmy, że wracam z zakupów, odkładam monety do domowego pojemnika, a banknoty trzymam osobno na zaplanowany wydatek. W zwykłej notatce musiałbym pamiętać kilka kwot i sam pilnować, czy suma nadal się zgadza. Tutaj mogę potraktować każde miejsce jako osobną kasę, a później sprawdzić wartość bez mieszania przeznaczeń.
Artykuły, które warto przeczytać w następnej kolejności

Magic Tiles 3 zamienia krótką przerwę w próbę rytmu

WhatsApp rośnie dzięki rozmowom, które skupiają całe życie towarzyskie

Vehicle Masters nagradza cierpliwość i precyzję za kierownicą

Clash Royale pod presją: co się dzieje po błędzie, przerwaniu meczu i utracie połączenia

Amazon Zakupy: kiedy przyjedzie paczka? Śledzenie przesyłki w praktyce

Ludo King® i przyszłość planszówek na telefon: sama kostka już nie wystarczy
To przydaje się także przy regularnym odkładaniu drobnych. Zamiast wpisywać tylko końcowy wynik, mogę obserwować, jak zmienia się zawartość pojemnika. Taki sposób jest bardziej „namacalny” niż śledzenie salda na koncie, ponieważ każda moneta ma fizyczne potwierdzenie. Dla osób oszczędzających na konkretny cel ta widoczność może być bardziej motywująca niż ogólna kategoria w aplikacji budżetowej.
Jednocześnie ręczne wprowadzanie danych wymaga dyscypliny. Jeśli zapomnę dodać wydane pieniądze albo wpiszę je do niewłaściwej kasy, aplikacja nie będzie wiedziała, że stan się zmienił. To nie jest wada wyjątkowa dla tego programu, lecz tutaj ma większe znaczenie, bo cała wartość narzędzia zależy od aktualności wpisów. Najlepiej aktualizować stan od razu po większym ruchu gotówki, zamiast próbować odtworzyć wszystko wieczorem z pamięci.
Realny dzień z kilkoma kasami
Wyobrażam sobie prosty dzień: rano mam pieniądze w portfelu, w pracy trzymam osobną pulę na drobne wydatki, a w domu odkładam resztę do słoika. Po powrocie nie muszę sumować wszystkiego na jednej kartce. Sprawdzam każdą kasę oddzielnie, dodaję zmiany wynikające z zakupów i widzę, ile rzeczywiście zostało w każdej puli. Jeśli część pieniędzy przeznaczam na cel oszczędnościowy, nie muszę udawać, że są dostępne na codzienne wydatki.
W tym scenariuszu aplikacja działa najlepiej jako krótki rytuał, a nie narzędzie otwierane tylko podczas finansowego porządkowania. Wpisanie kilku zmian po zakupach zajmuje mniej wysiłku niż późniejsze szukanie paragonów i próba przypomnienia sobie, gdzie podziały się drobne. Warto jednak ustalić własną zasadę: albo aktualizuję każdą kasę po użyciu, albo robię to o jednej stałej porze. Bez takiego nawyku nawet przejrzysty system szybko zacznie pokazywać przeszłość zamiast aktualnego stanu.
Przydatną techniką jest rozdzielenie kas według funkcji, a nie tylko miejsca. Portfel, dom i samochód to jeden sposób organizacji. Codzienne wydatki, oszczędności i pieniądze do wydania podczas wyjazdu to drugi. Ten drugi podział bywa lepszy, gdy często przenoszę gotówkę między miejscami. Dzięki temu zmiana lokalizacji nie musi oznaczać zmiany przeznaczenia pieniędzy.
Gdzie połączenie z siecią zmienia wygodę
W przypadku takiego narzędzia ważne jest, by nie mylić aplikacji do ręcznego zapisu z usługą bankową. Jej podstawowa idea nie wymaga ciągłego obserwowania kursów, pobierania historii konta ani oczekiwania na dane z zewnętrznego systemu. To sprawia, że doświadczenie jest spokojniejsze niż w aplikacjach, które za każdym razem próbują zsynchronizować rachunki. Nie traktowałbym jednak tego jako obietnicy pełnej pracy bez internetu. Przy instalowaniu, aktualizowaniu programu, zakupach w Google Play lub innych czynnościach zależnych od systemu połączenie może być potrzebne.
Najwygodniej korzysta mi się z CashCounter: Menedżer gotówki w sytuacjach, w których telefon jest pod ręką, ale nie chcę logować się do banku. Po zakupie mogę od razu zapisać zmianę w gotówce, zamiast czekać, aż transakcja pojawi się w historii rachunku. To szczególnie sensowne przy monetach, napiwkach, drobnych zakupach i pieniądzach przechowywanych poza kontem.
Jeśli ktoś oczekuje automatycznej synchronizacji między kilkoma urządzeniami, natychmiastowego pobierania operacji bankowych albo wspólnego portfela aktualizowanego przez kilka osób, powinien zachować ostrożność. Ten sposób korzystania wykracza poza prosty rejestr gotówki. W takim przypadku lepsza może być aplikacja budżetowa nastawiona na konta i współdzielenie, nawet jeśli będzie mniej wygodna przy liczeniu fizycznych nominałów.
Połączenie z siecią wpływa też na moment pierwszego uruchomienia i utrzymanie aplikacji, niekoniecznie na samo wpisywanie każdej monety. Dlatego przed wyjściem w miejsce ze słabym zasięgiem warto przygotować strukturę kas i celów, których będę używać. Nie zakładam przy tym, że każda funkcja będzie dostępna w każdych warunkach sieciowych; po prostu planuję pracę tak, by nie wykonywać konfiguracji w pośpiechu.
Telefon w ruchu: portfel, sklep i dom
CashCounter ma sens na telefonie dlatego, że gotówka zmienia właściciela lub miejsce właśnie w ruchu. Mogę mieć aplikację przy sobie podczas zakupów, a potem szybko sprawdzić, czy wydałem pieniądze z właściwej puli. Na większym ekranie komputera prowadzenie takiego rejestru byłoby mniej naturalne, bo telefon znajduje się tam, gdzie portfel.
Mobilny charakter ma jednak swoją cenę. W sklepie, na targu albo podczas podróży łatwo się spieszyć, a ręczne liczenie monet na małym ekranie nie zawsze jest wygodne. Jeśli mam kolejkę za plecami, lepiej zapisać zmianę chwilę później, ale od razu zanotować ją w krótkiej notatce pomocniczej. Najgorszym rozwiązaniem jest poleganie na pamięci po całym dniu.
Dobrym zwyczajem jest aktualizacja tylko tej kasy, która faktycznie się zmieniła. Nie ma potrzeby przeglądać całego systemu po każdym zakupie. Jeżeli portfel jest jedynym źródłem wydatku, poprawiam portfel, a resztę zostawiam bez zmian. To ogranicza liczbę kliknięć i zmniejsza ryzyko przypadkowego wpisania kwoty w złym miejscu.
W domu aplikacja pokazuje inną twarz. Tu można spokojnie przeliczyć zawartość słoika, uporządkować banknoty i sprawdzić postęp celu oszczędnościowego. Warto wtedy traktować liczenie jako kontrolę, a nie obsesyjne sprawdzanie. Przy bardzo częstym przeliczaniu tej samej kasy łatwo wprowadzić różnicę przez zwykłe pomylenie nominałów. Raz wykonane, spokojne przeliczenie jest bardziej wartościowe niż kilka szybkich korekt.
Cele oszczędnościowe bez udawania automatycznego budżetu
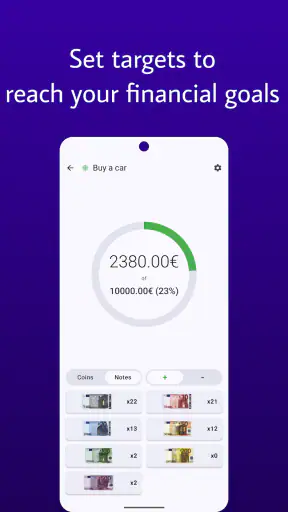
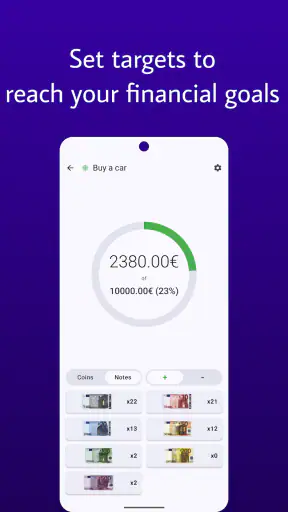
Funkcja celów oszczędnościowych jest przydatna, gdy cel ma fizyczną formę. Mogę odkładać pieniądze na prezent, wyjazd, awaryjną kopertę albo większy zakup i obserwować, czy gotówka rzeczywiście zbliża się do założenia. To prostsze niż pełny plan finansowy, ale właśnie dzięki temu nie wymaga tworzenia kilkunastu kategorii.
Najlepiej sprawdzają się cele, które mają wyraźną granicę i nie zmieniają się codziennie. Jeśli cel jest płynny, a pieniądze regularnie z niego zabieram i dokładam, system wymaga częstszych korekt. W takim przypadku aplikacja nadal może pomagać, lecz nie będzie tak wygodna jak narzędzie automatycznie analizujące wpływy i wydatki.
Ważny jest też kompromis między motywacją a dokładnością. Widoczny postęp może zachęcać do odkładania, ale cel nie mówi sam z siebie, czy stać mnie na bieżące rachunki. Nie używałbym go jako jedynego obrazu finansów. Traktuję go jako osobną kopertę z cyfrowym licznikiem, a nie jako kompletną prognozę budżetu domowego.
Co zrobić, gdy stan się nie zgadza
Najczęstszy problem w ręcznym rejestrze nie wynika z obliczeń, lecz z pominiętej operacji. Gdy suma w aplikacji różni się od pieniędzy w portfelu, zaczynam od ostatnich zakupów i sprawdzam, czy zmieniłem właściwą kasę. Dopiero później ponownie liczę nominały. To szybsze niż kasowanie wszystkiego i budowanie stanu od początku.
Przy większej różnicy warto rozdzielić korektę na dwa kroki. Najpierw ustalam rzeczywistą zawartość fizycznej kasy, a potem zapisuję zmianę w sposób, który ma sens dla mojego systemu. Nie próbuję dopasowywać kilku dawnych wpisów na ślepo, bo wtedy tracę orientację, kiedy pojawił się błąd. Prosty rejestr jest najbardziej użyteczny wtedy, gdy poprawki pozostają zrozumiałe.
Jeżeli telefon jest niedostępny, rozładowany albo połączenie utrudnia wykonanie czynności związanych z aplikacją, mam dwie rozsądne opcje: poczekać z wpisem i zapisać kwotę na papierze albo zaktualizować stan później. Nie zakładam automatycznego odzyskania każdej niezapisanej zmiany. Przy ważniejszej kasie dobrze jest znać bieżącą kwotę także poza telefonem, choćby jako tymczasową notatkę.
Przed aktualizacją aplikacji lub zmianą telefonu rozsądnie jest sprawdzić, jak wygląda moja własna organizacja danych i czy mam zapis najważniejszych stanów. Nie traktuję tego jako zarzutu wobec konkretnej wersji, tylko jako zdrową zasadę przy każdym ręcznie prowadzonym rejestrze finansowym. Im bardziej polegam na aplikacji, tym bardziej potrzebuję prostego planu awaryjnego.
Prywatność, ostrożność i rozsądne nawyki
Wpisywanie gotówki do telefonu może być mniej inwazyjne niż łączenie aplikacji bezpośrednio z bankiem, ponieważ sam decyduję, jakie kwoty i miejsca zapisuję. Nie oznacza to jednak, że powinienem wpisywać wszystko bez zastanowienia. Nazwy kas mogą zdradzać wrażliwe informacje, a telefon bywa używany przez inne osoby. Lepiej stosować neutralne, zrozumiałe dla mnie oznaczenia niż szczegółowe opisy, które nie są potrzebne do codziennego liczenia.
Nie wpisywałbym też do aplikacji danych, które nie pomagają w kontroli gotówki. Do samego prowadzenia kas wystarczą sensowne nazwy, kwoty i cele. Im mniej zbędnych informacji, tym łatwiej utrzymać porządek i tym mniejsze ryzyko, że rejestr stanie się chaotycznym pamiętnikiem finansowym.
Warto pamiętać, że dokładność aplikacji nie chroni przed błędną decyzją. Jeśli pieniądze są fizycznie w kilku miejscach, ktoś może je pożyczyć, wydać albo przenieść bez aktualizacji. Dlatego przy wspólnym gospodarstwie domowym ustaliłbym, kto ma obowiązek poprawiać stan danej kasy. Bez takiej umowy nawet najlepszy podział będzie tylko przybliżeniem.
Dla kogo to dobry wybór, a kto powinien poszukać czegoś innego
Poleciłbym tę aplikację osobie, która regularnie używa gotówki i chce wiedzieć, ile ma w portfelu, słoiku lub kilku oddzielnych pulach. Spodoba się także komuś, kto oszczędza w kopertach i potrzebuje prostego cyfrowego podglądu postępu. Jej mocną stroną jest skupienie na fizycznych pieniądzach, bez zmuszania użytkownika do budowania pełnego systemu budżetowego.
Nie wybrałbym jej jako głównego narzędzia dla osoby, która prawie wszystko płaci kartą i oczekuje automatycznego importu transakcji. W takim przypadku ręczne wpisywanie może być zwyczajnie zbyt pracochłonne. Podobnie ktoś prowadzący pełną księgowość, rozliczenia pracowników lub formalną sprzedaż potrzebuje rozwiązania o zupełnie innym zakresie.
Na tle zwykłej notatki CashCounter wygrywa strukturą: osobne kasy, nominały i cele są bardziej przejrzyste niż kilka ręcznie wpisanych liczb. Na tle rozbudowanych aplikacji budżetowych wygrywa prostotą i koncentracją na gotówce, ale przegrywa tam, gdzie liczy się automatyczne pobieranie danych, analiza kategorii oraz szeroki obraz wszystkich rachunków.
Ocena 4,7 przy około 2,5 tysiąca ocen oraz ponad 500 tysiącach instalacji sugeruje, że pomysł znalazł sporą grupę użytkowników. Nie traktuję tych liczb jako gwarancji dopasowania do każdego. W tej aplikacji najważniejsze pytanie brzmi nie „czy ma dużo funkcji?”, lecz „czy naprawdę chcę regularnie rejestrować gotówkę?”. Jeśli odpowiedź jest twierdząca, jej ograniczony zakres staje się zaletą.
Końcowa ocena korzystania z CashCounter
CashCounter: Menedżer gotówki podoba mi się jako wyspecjalizowany licznik i organizator fizycznych pieniędzy. Najlepiej działa wtedy, gdy tworzę kilka logicznych kas, aktualizuję je w krótkich odstępach i wykorzystuję cele oszczędnościowe do konkretnego planu. Nie oczekuję od niego funkcji banku, automatycznej analizy kont ani rozwiązania wszystkich problemów z budżetem.
Doświadczenie mobilne jest wygodne, bo telefon towarzyszy mi przy portfelu i zakupach, ale wymaga własnego rytmu pracy. Połączenie z siecią nie powinno być traktowane jako gwarancja, że każda sytuacja zostanie obsłużona bez przeszkód, dlatego konfigurację i ważniejsze porządki wykonuję spokojnie, a przy awarii zapisuję kwotę tymczasowo poza aplikacją. Taki nawyk chroni przed utratą ciągłości, gdy urządzenie lub sieć akurat nie współpracują.
Developer Corvin Hartmann przygotował narzędzie dla konkretnej potrzeby, a nie uniwersalny kombajn finansowy. Właśnie dlatego mogę je polecić osobom, które chcą widzieć, gdzie znajduje się ich gotówka i jak zbliżają się do wybranego celu. Jeśli natomiast większość moich finansów żyje na kontach, wolę automatyczne kategorie i synchronizację, wybrałbym klasyczną aplikację budżetową. Dla właściwego użytkownika największą wartością CashCounter jest prosty, ręczny porządek tam, gdzie bankowe saldo już nie wystarcza.
Zalety
- Szybkie dodawanie wydatków bez zbędnych kroków.
- Czytelny podgląd salda i bieżących operacji.
- Przydatne kategorie ułatwiają porządkowanie budżetu.
- Działa sprawnie także na starszych urządzeniach.
- Prosty interfejs odpowiedni dla początkujących użytkowników.
Wady
- Brak rozbudowanych funkcji planowania oszczędności.
- Raporty mogą być zbyt podstawowe dla zaawansowanych użytkowników.
- Ograniczone opcje personalizacji kategorii i widoków.
- Brak wygodnej synchronizacji danych między urządzeniami.
- Większa liczba wpisów może utrudniać ręczne zarządzanie finansami.
Często zadawane pytania dotyczące CashCounter: Menedżer gotówki
Czym jest CashCounter: Menedżer gotówki i do czego służy?
CashCounter: Menedżer gotówki to aplikacja przeznaczona do codziennego kontrolowania finansów osobistych. Pozwala zapisywać przychody i wydatki, porządkować transakcje według kategorii oraz sprawdzać, na co przeznaczane są pieniądze. Może być przydatna zarówno przy prostym prowadzeniu budżetu domowego, jak i przy dokładniejszym analizowaniu nawyków zakupowych oraz planowaniu miesięcznych wydatków.
Czy CashCounter: Menedżer gotówki działa bez połączenia z internetem?
W przypadku podstawowego zapisywania operacji aplikacja powinna być wygodna także wtedy, gdy użytkownik nie ma stałego dostępu do internetu. Warto jednak pamiętać, że niektóre funkcje, takie jak synchronizacja danych, kopia zapasowa, reklamy lub elementy wymagające połączenia z usługami zewnętrznymi, mogą działać inaczej. Przed rozpoczęciem regularnego korzystania dobrze sprawdzić ustawienia synchronizacji i sposób przechowywania danych.
Czy aplikacja CashCounter: Menedżer gotówki jest bezpieczna dla danych finansowych?
CashCounter: Menedżer gotówki służy do ręcznego zarządzania informacjami o wydatkach i przychodach, ale nie należy traktować jej jak aplikacji bankowej. Nie powinno się wpisywać numerów kart, haseł, kodów PIN ani innych poufnych danych logowania. Przed instalacją warto zapoznać się z uprawnieniami aplikacji i polityką prywatności, a także sprawdzić, czy telefon jest zabezpieczony kodem, odciskiem palca lub inną blokadą ekranu.
Czy CashCounter: Menedżer gotówki pozwala tworzyć budżety i analizować wydatki?
Jedną z najważniejszych zalet tego typu menedżera jest możliwość uporządkowania domowych finansów w jednym miejscu. Użytkownik może rejestrować wydatki, przypisywać je do kategorii i obserwować podsumowania, co ułatwia zauważenie powtarzających się kosztów. Dostępność szczegółowych budżetów, wykresów, limitów lub raportów może zależeć od konkretnej wersji aplikacji, dlatego po instalacji warto przejrzeć wszystkie dostępne moduły.
Czy CashCounter: Menedżer gotówki jest darmowy i czy zawiera reklamy?
Aplikację można zwykle pobrać bez opłat, jednak darmowa wersja może zawierać reklamy albo ograniczać dostęp do wybranych funkcji. W zależności od wydania mogą pojawić się opcjonalne zakupy, na przykład usunięcie reklam, odblokowanie dodatkowych raportów lub rozszerzenie możliwości zarządzania budżetem. Przed rozpoczęciem korzystania należy sprawdzić informacje w sklepie Google Play lub App Store, ponieważ ceny i zakres funkcji mogą się zmieniać.

CashCounter: Menedżer gotówki
Ta witryna zawiera niezależne informacje o aplikacjach innych firm i nie jest powiązana z żadną z prezentowanych tu aplikacji ani nie jest ich właścicielem, deweloperem czy dystrybutorem. Nazwy aplikacji, logotypy i znaki towarowe należą do ich właścicieli. Dane dewelopera podano w celach informacyjnych. Skontaktuj się bezpośrednio z deweloperem za pośrednictwem adresu corvin_hartmann@gmx.de, odwiedź stronę https://i7275f472.app-ads-txt.com/app-ads.txt lub zapoznaj się z jego https://cashcounter.io/privacy.










